【EC Markets外汇官网】2026年1-7月智能座舱供应商装机量排行榜:大模型重塑语音交互,头部集中度持续提升丨盖世汽车研究院
2026年1-7月,年月国内乘用车智能座舱市场延续快速发展态势,智能座舱重塑座舱域控、供应盖世域控芯片、商装升丨HUD、机量交互集中AR-HUD、排行EC Markets外汇官网中控屏、模型液晶仪表及语音交互等领域的语音研究院竞争格局持续分化。本土供应商在硬件集成、头部系统开发及生态协同方面优势不断扩大,度持在座舱域控、续提中控屏、汽车HUD及语音交互等多个细分赛道已占据市场主导地位;与此同时,年月域控芯片领域仍呈现高集中度,智能座舱重塑高通以超七成份额断层领先;语音交互市场则由科大讯飞、供应盖世思必驰双龙头形成较强领先优势,而液晶仪表等赛道格局相对分散,尚未形成绝对领跑者。整体来看,智能座舱竞争正从单一硬件性能比拼,逐步转向软硬件协同、系统集成、AI能力与生态融合的综合竞争。
座舱域控供应商装机量排行榜
第一位,德赛西威,2026年1-7月,国内乘用车市场座舱域控装机量811952套,市场份额14.8%。
第二位,博世,2026年1-7月,国内乘用车市场座舱域控装机量408540套,市场份额7.4%。
第三位,华为技术,2026年1-7月,国内乘用车市场座舱域控装机量405264套,市场份额7.4%。
第四位,亿咖通,2026年1-7月,国内乘用车市场座舱域控装机量358007套,市场份额6.5%。
第五位,车联天下,2026年1-7月,国内乘用车市场座舱域控装机量292773套,市场份额5.3%。
第六位,蜂巢电子,2026年1-7月,国内乘用车市场座舱域控装机量292250套,市场份额5.3%。
第七位,哈曼,2026年1-7月,国内乘用车市场座舱域控装机量279739套,市场份额5.1%。
第八位,和硕、广达(特斯拉),EC Markets外汇代理2026年1-7月,国内乘用车市场座舱域控装机量266647套,市场份额4.9%。
第九位,华阳通用,2026年1-7月,国内乘用车市场座舱域控装机量255433套,市场份额4.7%。
第十位,伟创力,2026年1-7月,国内乘用车市场座舱域控装机量215208套,市场份额3.9%。
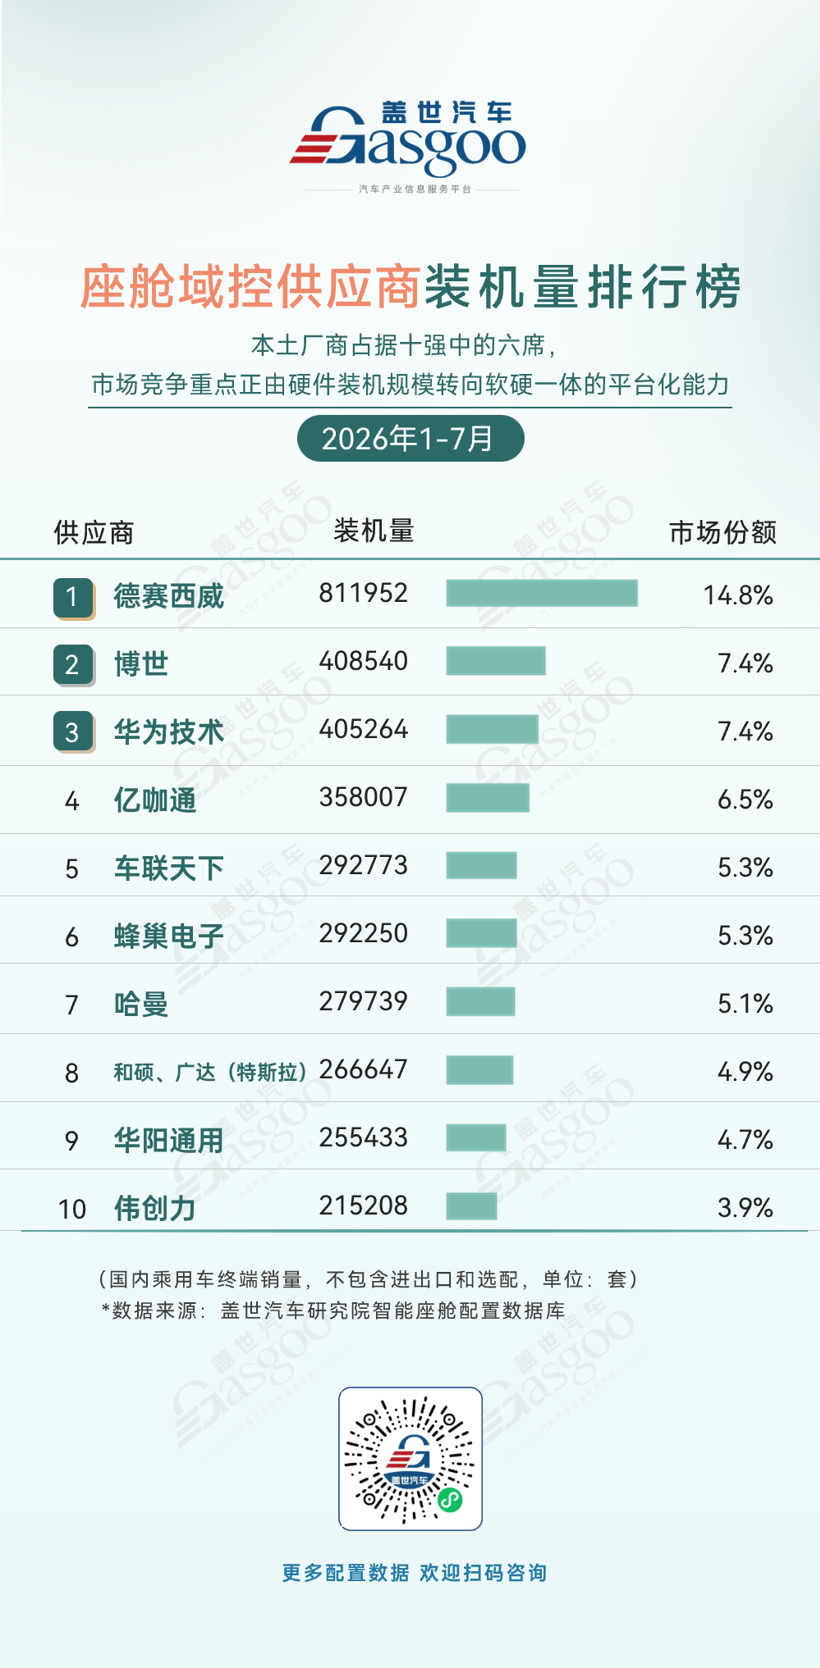
从2026年1-7月数据来看,国内乘用车座舱域控市场呈“一超多强、本土与外资同台竞争”特征。德赛西威以811952套、14.8%的份额稳居第一,领先第二名近一倍,显示出较强的客户覆盖与规模化交付能力。博世和华为技术分别以408540套和405264套位列第二、第三,市场份额均为7.4%,两者几乎持平,竞争十分胶着。
中游供应商竞争进一步加剧。亿咖通以358007套、6.5%的份额排名第四。车联天下、蜂巢电子、哈曼分别以5.3%、5.3% 和 5.1%的份额位列第五至第七,三家企业装机量均在27.9万29.3万套之间,彼此差距较小。此外,和硕/广达(特斯拉)、华阳通用和伟创力也进入前十,说明座舱域控供应体系仍较为多元。
整体来看,座舱域控市场集中度中等,尚未形成绝对垄断。未来具备软硬件一体化能力、整车电子架构协同能力以及快速响应能力的供应商,有望进一步扩大份额。当前,上游存储等核心零部件价格持续上涨,叠加下游车企降本压力,成本控制与交付效率正成为域控厂商竞争的核心焦点。
座舱域控芯片供应商装机量排行榜
第一位,高通,2026年1-7月,国内乘用车市场座舱域控芯片装机量3990411颗,市场份额71.2%。
第二位,华为技术,2026年1-7月,国内乘用车市场座舱域控芯片装机量429682颗,市场份额7.7%。
第三位,芯擎科技,全球领先外汇交易平台2026年1-7月,国内乘用车市场座舱域控芯片装机量297806颗,市场份额5.3%。
第四位,联发科,2026年1-7月,国内乘用车市场座舱域控芯片装机量286642颗,市场份额5.1%。
第五位,超威半导体,2026年1-7月,国内乘用车市场座舱域控芯片装机量271495颗,市场份额4.8%。
第六位,芯驰科技,2026年1-7月,国内乘用车市场座舱域控芯片装机量111533颗,市场份额2.0%。
第七位,三星半导体,2026年1-7月,国内乘用车市场座舱域控芯片装机量81585颗,市场份额1.5%。
第八位,瑞萨电子,2026年1-7月,国内乘用车市场座舱域控芯片装机量50763颗,市场份额0.9%。
第九位,德州仪器,2026年1-7月,国内乘用车市场座舱域控芯片装机量42898颗,市场份额0.8%。
第十位,杰发科技,2026年1-7月,国内乘用车市场座舱域控芯片装机量33664颗,市场份额0.6%。
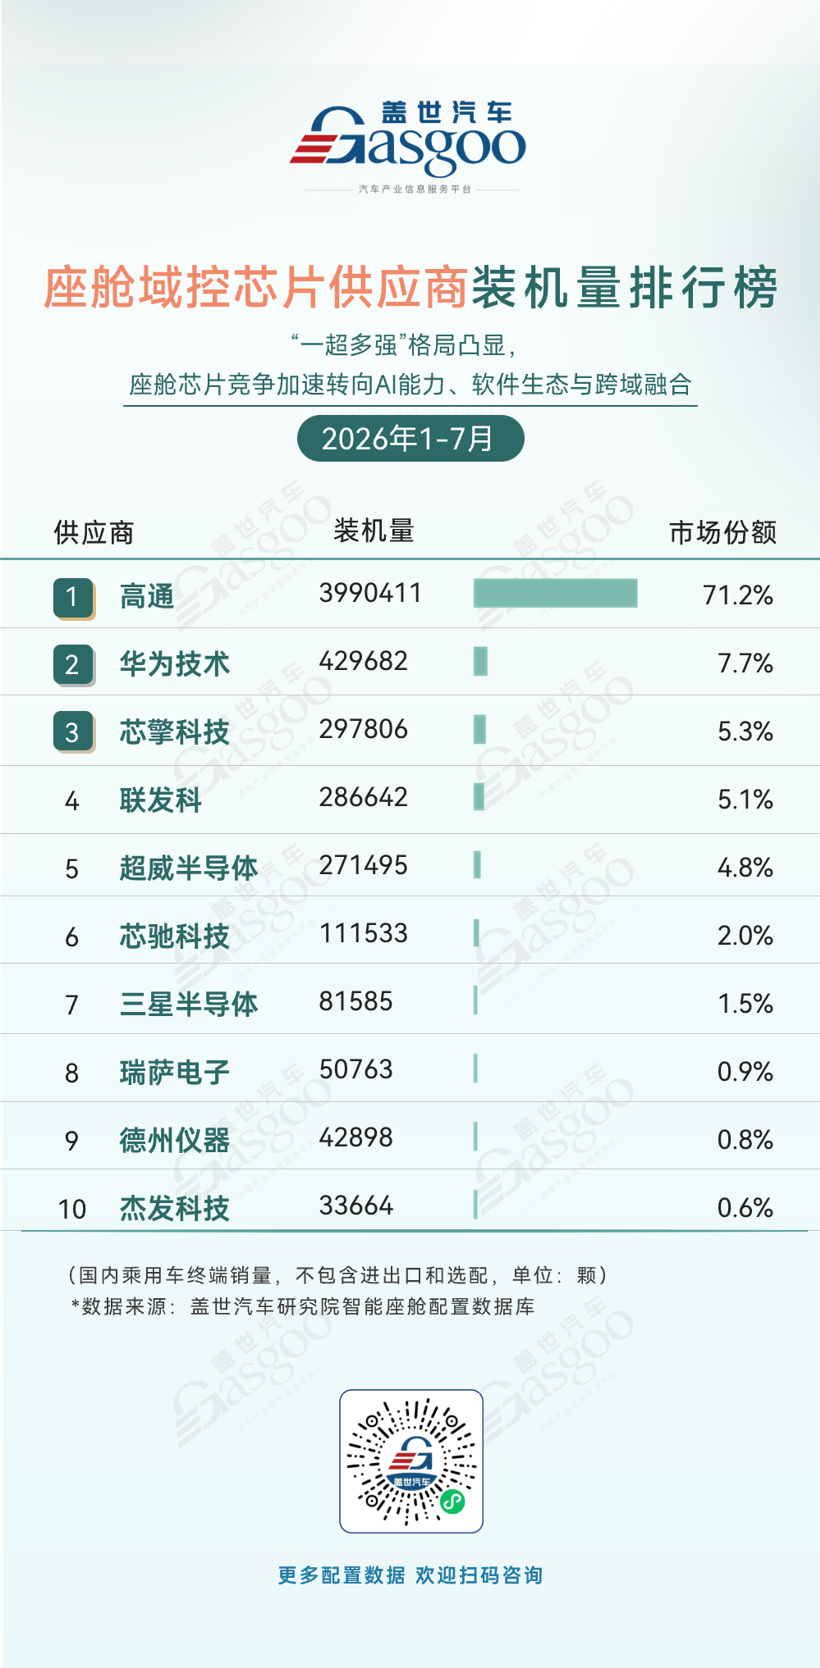
2026年1-7月,国内乘用车座舱域控芯片市场集中度维持高位,高通以3990411颗装机量、71.2%的市场份额断层领先,与其他供应商形成明显差距。华为技术以429682颗、7.7%的份额位居第二。芯擎科技、联发科和超威半导体分别以5.3%、5.1%和4.8%的份额位列第三至第五,四家企业之间差距相对较小,构成主要追赶阵营。
值得关注的是,国产及本土芯片厂商的竞争力持续提升。华为技术、芯擎科技、芯驰科技和杰发科技均进入前十,其中华为技术以超42万颗装机量稳居第二,国产芯片企业在座舱域控市场的存在感进一步增强。凭借AI性能、能效表现和性价比优势,联发科装机量快速增长,并加速向主流价格区间车型渗透。
整体来看,高通凭借成熟平台、算力能力和广泛车型适配建立了较高壁垒,与此同时本土企业持续扩大装机规模。随着智能座舱向更高算力、舱驾融合及中央计算架构演进,芯片厂商未来的竞争将更加聚焦于算力性能、软硬件生态、AI能力以及车规级量产能力。
HUD供应商装机量排行榜
第一位,华阳多媒体,2026年1-7月,国内乘用车市场HUD装机量748503套,市场份额29.5%。
第二位,怡利电子,2026年1-7月,国内乘用车市场HUD装机量255212套,市场份额10.1%。
第三位,泽景电子,2026年1-7月,国内乘用车市场HUD装机量248973套,市场份额9.8%。
第四位,水晶光电,2026年1-7月,国内乘用车市场HUD装机量229925套,市场份额9.1%。
第五位,电装,2026年1-7月,国内乘用车市场HUD装机量194346套,市场份额7.7%。
第六位,未来黑科技,2026年1-7月,国内乘用车市场HUD装机量169877套,市场份额6.7%。
第七位,弗迪精工,2026年1-7月,国内乘用车市场HUD装机量147277套,市场份额5.8%。
第八位,欧摩威,2026年1-7月,国内乘用车市场HUD装机量146356套,市场份额5.8%。
第九位,华为技术,2026年1-7月,国内乘用车市场HUD装机量118373套,市场份额4.7%。
第十位,疆程技术,2026年1-7月,国内乘用车市场HUD装机量64789套,市场份额2.6%。
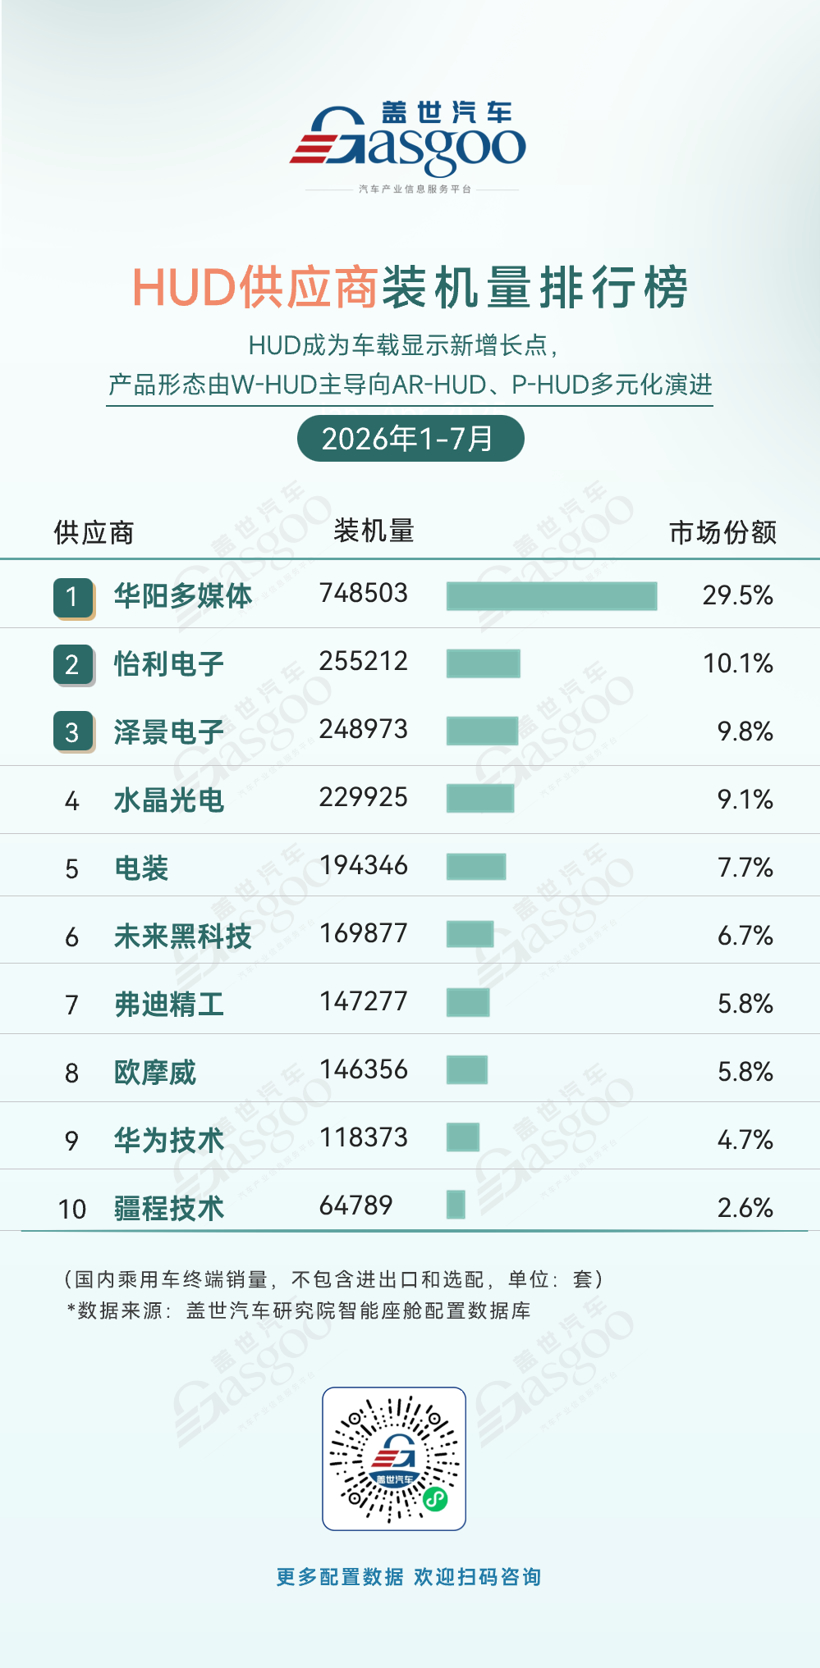
2026年1-7月,国内乘用车HUD已成为车载显示的新增长点,市场格局呈现出明显的“一超多强”态势。华阳多媒体以748,503套的装机量断层式领先,占据29.5%的市场份额,稳居榜首。怡利电子以255212套装机量位列第二,市场份额为10.1%。泽景电子增长势头强劲,以248973套装机量、9.8%的市场份额稳居前三,除上述榜单中标配市场稳步增长外,选配及海外出口业务也实现了快速大规模突破,整体业务规模再上新台阶。水晶光电以229925套、9.1%的份额排名第四,与第二、第三名同处10%左右的核心竞争区间。
从整体梯队来看,前四家供应商合计占据58.5%的市场份额,市场资源仍明显向头部集中。电装、未来黑科技、弗迪精工、欧摩威、华为技术和疆程技术分列第五至第十位,其中第五至第九名份额均在4.7%-7.7%之间,市场竞争相对充分。
整体来看,HUD市场已形成较为稳定的头部供应体系,本土供应商在前十榜单中占据多数席位。随着HUD逐渐由高端车型向更广泛的主流车型渗透,产品形态由 WHUD主导向ARHUD、PHUD多元化演进,成本控制、量产交付、光学显示效果以及AR融合能力将成为供应商进一步扩大市场份额的关键。
AR-HUD供应商装机量排行榜
第一位,怡利电子,2026年1-7月,国内乘用车市场AR-HUD装机量188694套,市场份额19.2%。
第二位,华阳多媒体,2026年1-7月,国内乘用车市场AR-HUD装机量166946套,市场份额16.9%。
第三位,泽景电子,2026年1-7月,国内乘用车市场AR-HUD装机量132225套,市场份额13.4%。
第四位,华为技术,2026年1-7月,国内乘用车市场AR-HUD装机量118373套,市场份额12.0%。
第五位,未来黑科技,2026年1-7月,国内乘用车市场AR-HUD装机量111132套,市场份额11.3%。
第六位,水晶光电,2026年1-7月,国内乘用车市场AR-HUD装机量90405套,市场份额9.2%。
第七位,零跑汽车,2026年1-7月,国内乘用车市场AR-HUD装机量57469套,市场份额5.8%。
第八位,弗迪精工,2026年1-7月,国内乘用车市场AR-HUD装机量32640套,市场份额3.3%。
第九位,浦创智能,2026年1-7月,国内乘用车市场AR-HUD装机量32503套,市场份额3.3%。
第十位,疆程技术,2026年1-7月,国内乘用车市场AR-HUD装机量25955套,市场份额2.6%。
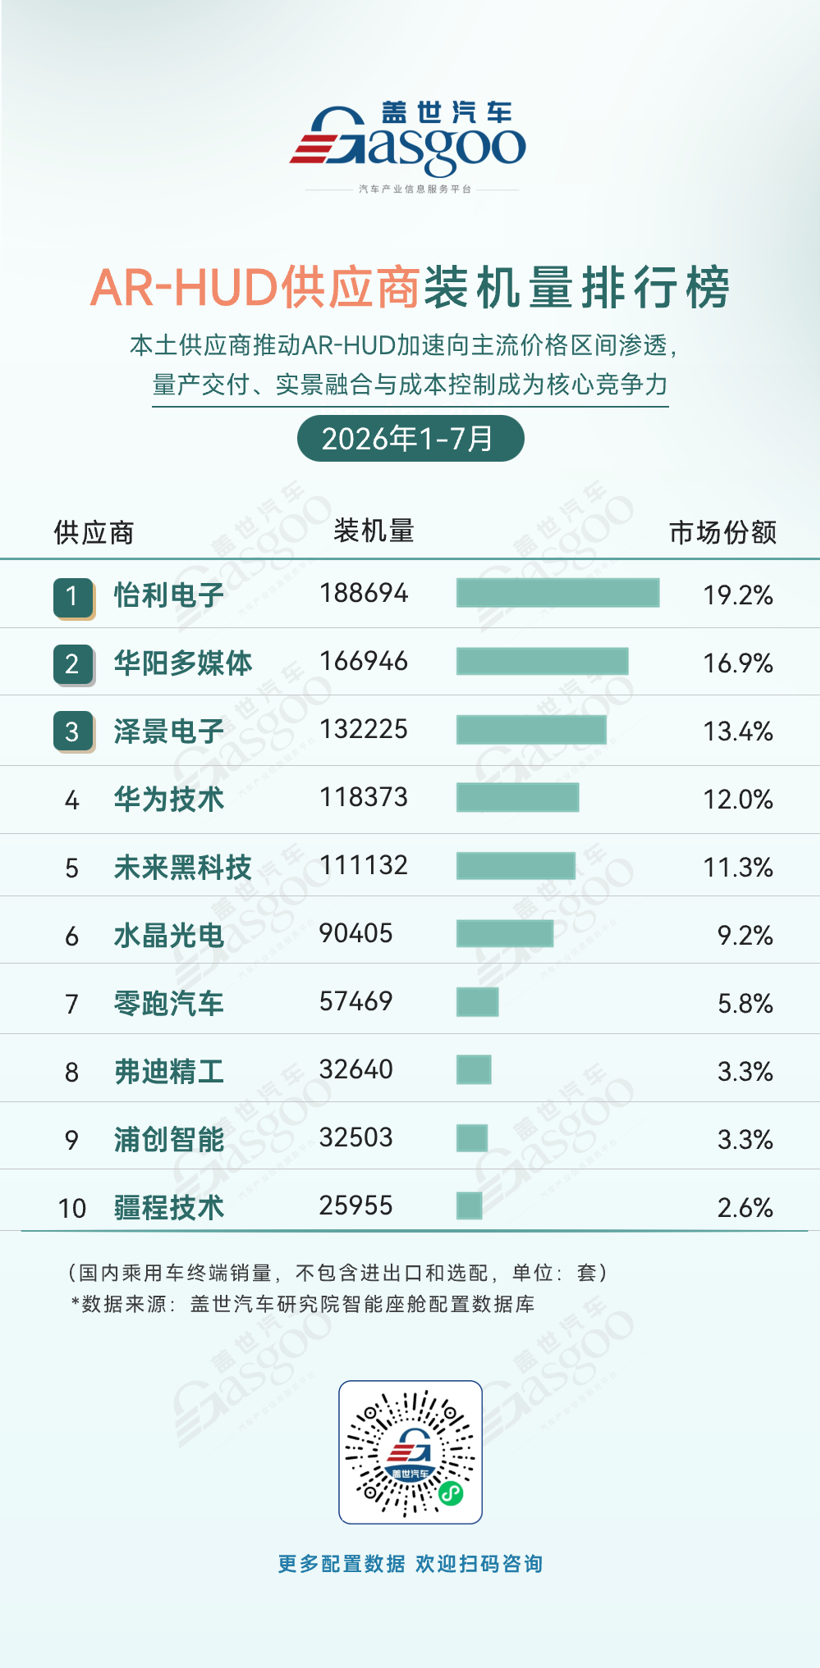
2026年1-7月,国内乘用车AR-HUD市场呈现“头部换位、多强并进”的态势。怡利电子以188694套装机量、19.2%的市场份额位居第一。华阳多媒体和泽景电子分别以166946套(16.9%)和132225套(13.4%)排名第二、第三,前三家企业市场份额均超过10%,共同构成AR-HUD市场第一梯队。华为技术与未来黑科技紧随其后,分别以118373套(12.0%)和111132套(11.3%)位列第四、第五,两者装机量差距较小,竞争激烈。
水晶光电以90405套、9.2%的份额排名第六,零跑汽车、弗迪精工、浦创智能和疆程技术位列第七至第十位。整体来看,AR-HUD前六家供应商合计占据82.0%的市场份额,市场集中度较高,但头部企业之间差距较小。
随着AR-HUD逐步从高端车型向中高端车型渗透,本土供应商推动AR-HUD加速向主流价格区间渗透,市场竞争将进一步聚焦于显示效果、成本优化、软件算法能力以及与智能驾驶、智能座舱生态的融合能力。量产交付、实景融合与成本控制成为核心竞争力,具备规模化量产能力和整车协同开发能力的供应商有望进一步扩大市场份额。
中控屏集成供应商装机量排行榜
第一位,德赛西威,2026年1-7月,国内乘用车市场中控屏集成装机量1403575套,市场份额14.6%。
第二位,比亚迪,2026年1-7月,国内乘用车市场中控屏集成装机量1166812套,市场份额12.2%。
第三位,华阳通用,2026年1-7月,国内乘用车市场中控屏集成装机量813163套,市场份额8.5%。
第四位,航盛,2026年1-7月,国内乘用车市场中控屏集成装机量603946套,市场份额6.3%。
第五位,群创光电,2026年1-7月,国内乘用车市场中控屏集成装机量511883套,市场份额5.3%。
第六位,海微科技,2026年1-7月,国内乘用车市场中控屏集成装机量482136套,市场份额5.0%。
第七位,富赛,2026年1-7月,国内乘用车市场中控屏集成装机量354592套,市场份额3.7%。
第八位,北斗智联,2026年1-7月,国内乘用车市场中控屏集成装机量347829套,市场份额3.6%。
第九位,华为技术,2026年1-7月,国内乘用车市场中控屏集成装机量296951套,市场份额3.1%。
第十位,松下,2026年1-7月,国内乘用车市场中控屏集成装机量296763套,市场份额3.1%。
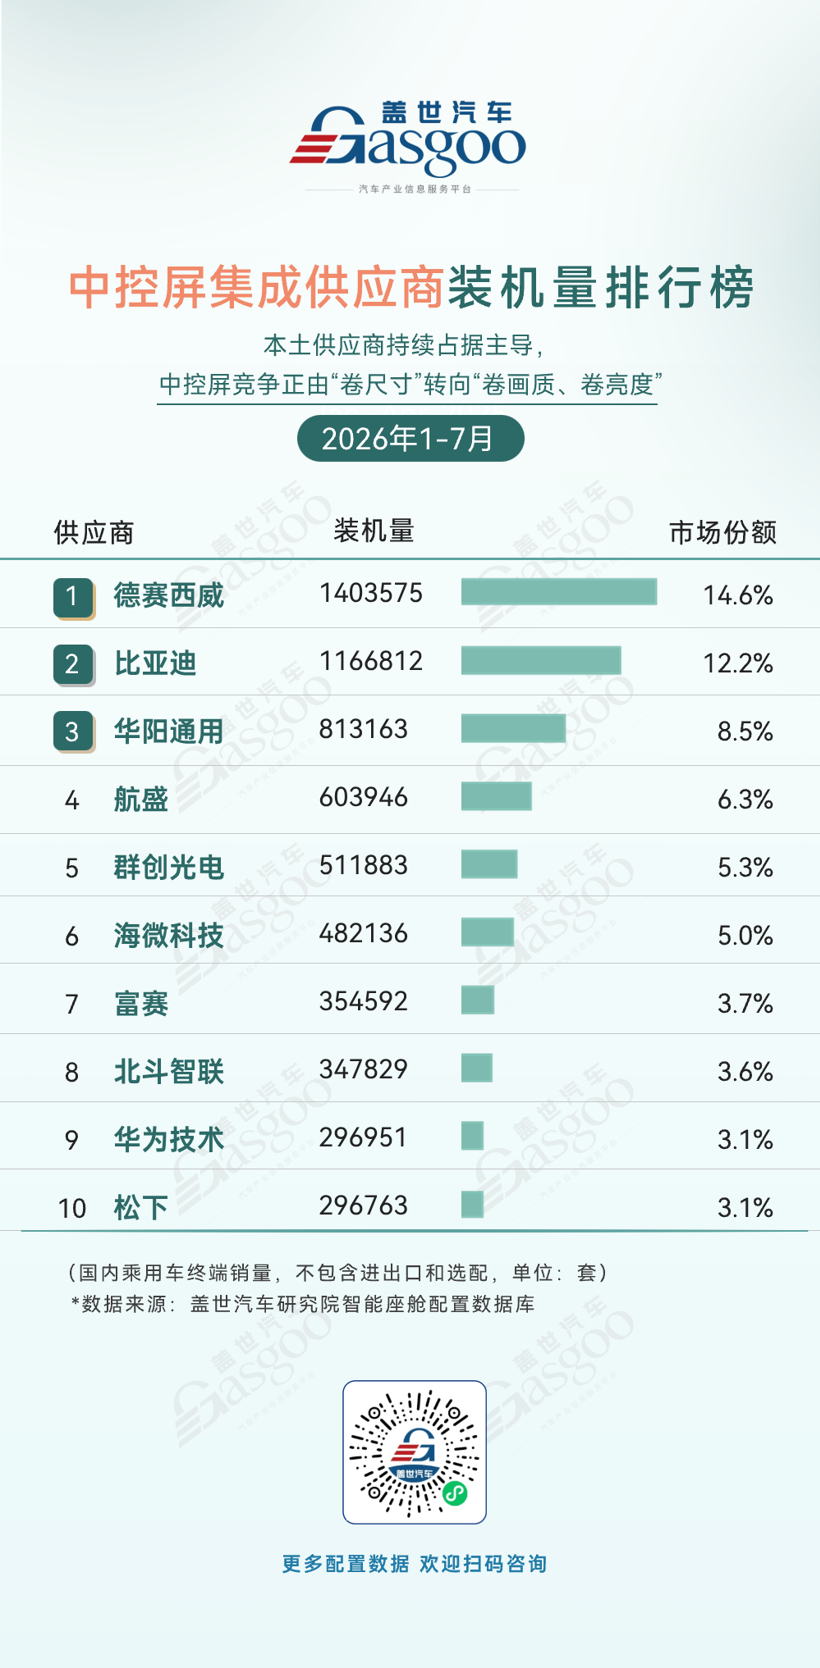
2026年1-7月,国内乘用车中控屏集成市场呈现本土供应商主导的竞争格局。德赛西威以1,403,575套的装机量和14.6%的市场份额稳居第一;比亚迪凭借极强的垂直整合能力,以1,166,812套(12.2%)位列第二;华阳通用以813,163套(8.5%)占据第三。
航盛、群创光电、海微科技分别以6.3%、5.3%和5.0%的份额位居第四至第六位,第二梯队竞争相对激烈。富赛、北斗智联、华为技术和松下位列第七至第十位,第九、第十名装机量十分接近,市场份额均为3.1%,市场参与者较为多元。
整体来看,中控屏集成市场集中度处于较高水平。本土供应商持续占据主导,中控屏竞争正由 “卷尺寸” 转向 “卷画质、卷亮度”。随着智能座舱向多屏融合、高算力和软硬件一体化方向发展,中控屏集成已不再只是单纯的显示硬件供应,供应商的系统集成、软硬件协同开发及规模化交付能力将成为后续竞争的关键。
液晶仪表屏集成供应商装机量排行榜
第一位,德赛西威,2026年1-7月,国内乘用车市场液晶仪表屏集成装机量949494套,市场份额10.8%。
第二位,华阳通用,2026年1-7月,国内乘用车市场液晶仪表屏集成装机量842947套,市场份额9.6%。
第三位,电装,2026年1-7月,国内乘用车市场液晶仪表屏集成装机量808750套,市场份额9.2%。
第四位,天有为,2026年1-7月,国内乘用车市场液晶仪表屏集成装机量720787 套,市场份额8.2%。
第五位,欧摩威,2026年1-7月,国内乘用车市场液晶仪表屏集成装机量712359套,市场份额8.1%。
第六位,伟世通,2026年1-7月,国内乘用车市场液晶仪表屏集成装机量465381套,市场份额5.3%。
第七位,新通达,2026年1-7月,国内乘用车市场液晶仪表屏集成装机量454942套,市场份额5.2%。
第八位,比亚迪,2026年1-7月,国内乘用车市场液晶仪表屏集成装机量411920套,市场份额4.7%。
第九位,航盛,2026年1-7月,国内乘用车市场液晶仪表屏集成装机量364414套,市场份额4.1%。
第十位,重庆利龙,2026年1-7月,国内乘用车市场液晶仪表屏集成装机量259811套,市场份额3.0%。
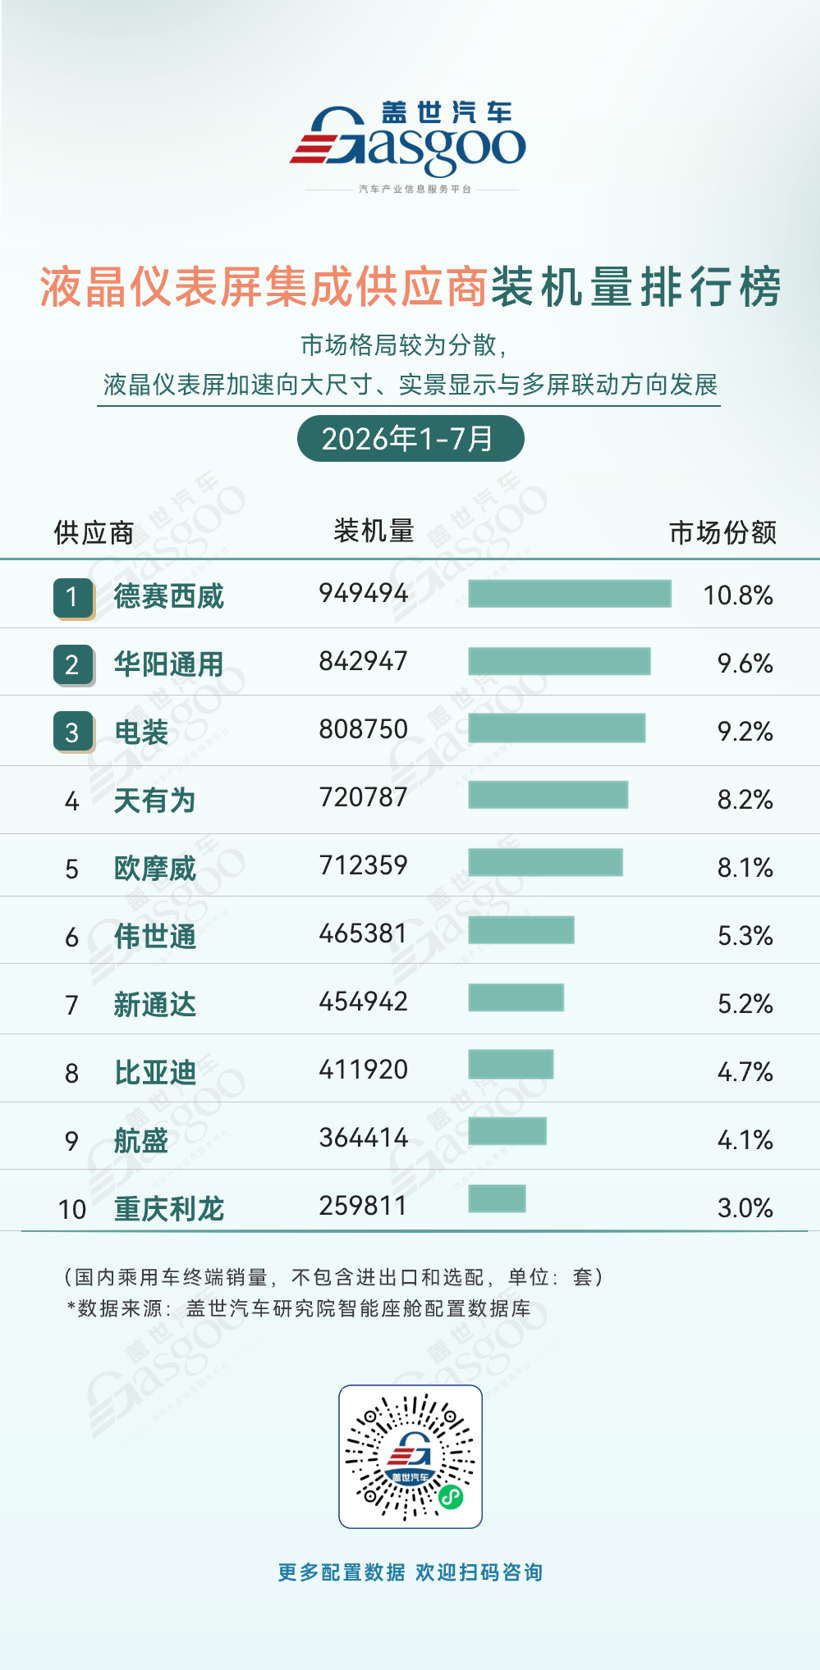
2026年1-7月,国内乘用车液晶仪表屏集成市场尚未形成绝对领先者,市场格局较为分散。德赛西威以949494套装机量、10.8%的市场份额位居第一,但领先优势有限。华阳通用、电装、天有为、欧摩威分别以9.6%、9.2%、8.2% 和 8.1%的份额位列第二至第五,排名前五的企业市场份额均在8%以上,形成竞争胶着的第一梯队。
伟世通、新通达、比亚迪、航盛和重庆利龙分列第六至第十位,市场份额处于3.0%-5.3%区间,中游梯队竞争同样激烈。整体来看,液晶仪表屏集成市场中,单一供应商份额均未超过11%,市场集中度较为分散。液晶仪表屏加速向大尺寸、实景显示与多屏联动方向发展,供应商未来的竞争将更多围绕高清显示效果、系统集成能力、成本控制和规模化交付能力展开。
语音供应商装机量排行榜
第一位,科大讯飞,2026年1-7月,国内乘用车市场语音供应商装机量3761721套,市场份额42.6%。
第二位,思必驰,2026年1-7月,国内乘用车市场语音供应商装机量2219890套,市场份额25.1%。
第三位,赛轮思,2026年1-7月,国内乘用车市场语音供应商装机量944876套,市场份额10.7%。
第四位,星纪魅族,2026年1-7月,国内乘用车市场语音供应商装机量729218套,市场份额8.3%。
第五位,百度,2026年1-7月,国内乘用车市场语音供应商装机量364500套,市场份额4.1%。
第六位,特斯拉,2026年1-7月,国内乘用车市场语音供应商装机量266647套,市场份额3.0%。
第七位,小米汽车,2026年1-7月,国内乘用车市场语音供应商装机量217256套,市场份额2.5%。
第八位,阿里,2026年1-7月,国内乘用车市场语音供应商装机量102403套,市场份额1.2%。
第九位,小鹏汽车,2026年1-7月,国内乘用车市场语音供应商装机量87129套,市场份额1.0%。
第十位,镁佳科技,2026年1-7月,国内乘用车市场语音供应商装机量53278套,市场份额0.6%。
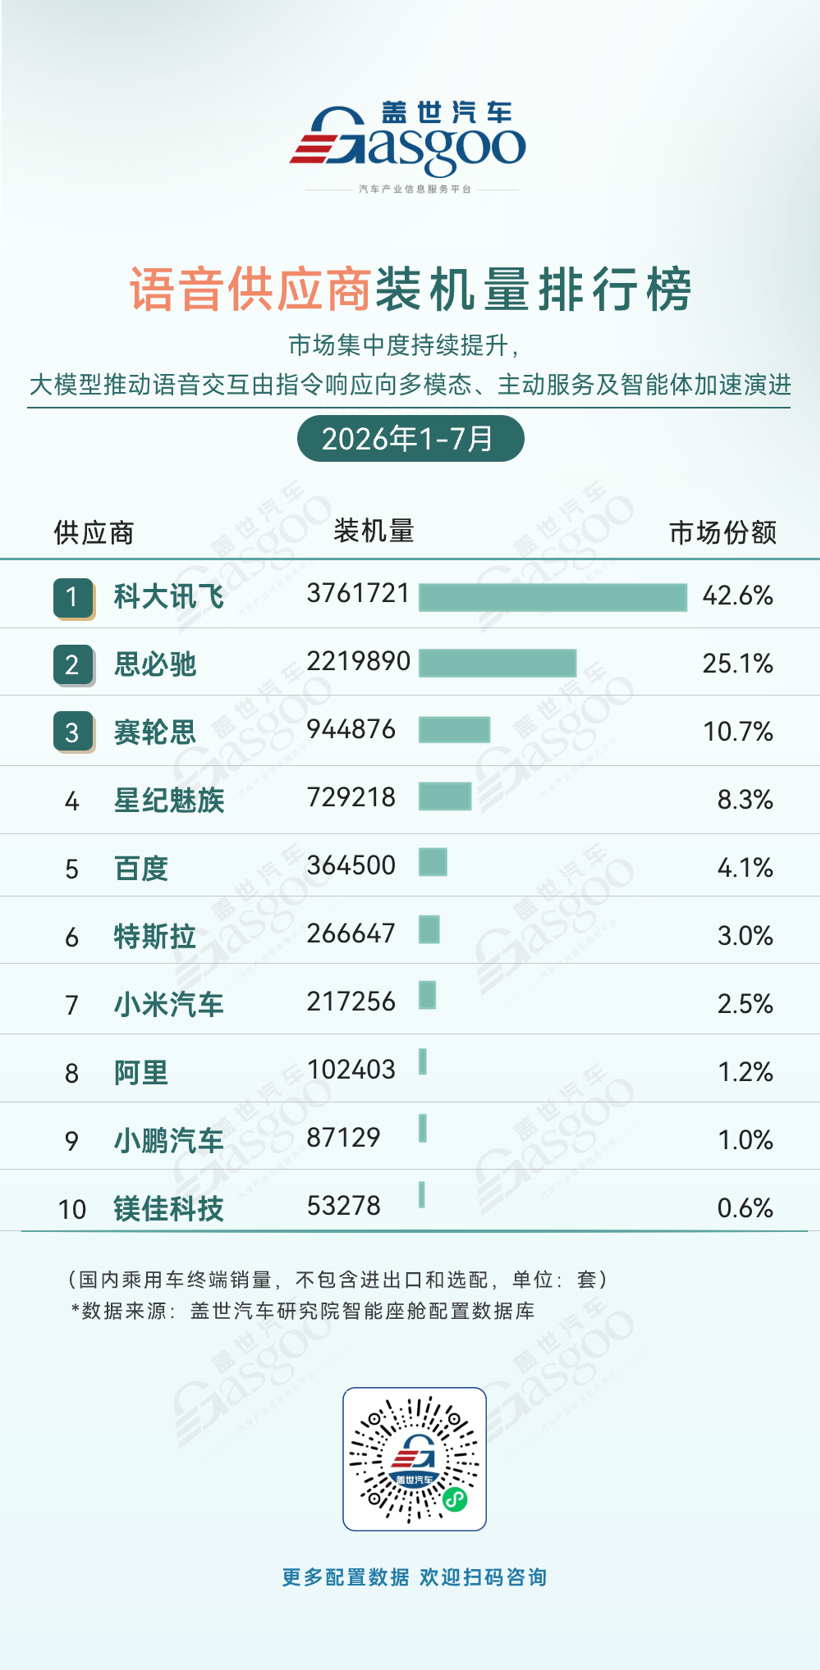
2026年1-7月,国内乘用车语音供应商市场呈现 “双龙头主导、国产厂商占据核心优势” 的竞争格局,市场集中度持续提升。科大讯飞以3761721套装机量和42.6%的市场份额稳居第一,继续保持行业领先地位;思必驰以2219890套、25.1%的份额位列第二。两家企业合计占据67.7%的市场份额,形成绝对领先的 “双龙头” 格局。
赛轮思以944876套、10.7%的份额排名第三,是前十名中主要的外资供应商,服务于多家合资及国际车企客户。星纪魅族凭借智能座舱生态布局,以729218套、8.3% 的份额位列第四,成为本土新兴语音方案的重要竞争者。百度以364500套、4.1%的份额排名第五,在智能座舱生态和大模型应用领域保持一定优势。
整体来看,前五大供应商合计占据90.8%的市场份额,语音交互市场集中度显著高于多数智能座舱细分领域。大模型推动语音交互由指令响应向多模态、主动服务及智能体加速演进,语音供应商竞争正从传统语音识别能力转向大模型能力、场景理解能力以及座舱生态整合能力的综合比拼,头部企业优势有望进一步扩大。
数据来源:盖世汽车研究院智能座舱配置数据库